Od 1 stycznia 2026 działalność nierejestrowana liczy się inaczej niż przez ostatnie osiem lat. Zniknął limit miesięczny, wszedł kwartalny — i to zmienia bardzo dużo w praktyce, zwłaszcza jeśli dorabiasz sezonowo albo bierzesz zlecenia nierówno: raz duże, raz żadnego. Ten tekst tłumaczy, ile dokładnie możesz zarobić bez zakładania firmy, na jakich usługach to działa, gdzie są pułapki (ZUS, kasa fiskalna, KSeF) i co robić, gdy limit przekroczysz.
W skrócie — działalność nierejestrowana 2026
- Limit: 10 813,50 zł przychodu na kwartał (225% minimalnego wynagrodzenia, przy płacy minimalnej 4 806 zł).
- Limitu miesięcznego już nie ma — do końca 2025 było 3 499,50 zł/miesiąc. Teraz liczy się suma z trzech miesięcy.
- Bez ZUS, bez CEIDG, bez księgowości. Wystarczy prosta ewidencja sprzedaży.
- Warunek: nie prowadziłeś działalności gospodarczej przez ostatnie 60 miesięcy.
- Po przekroczeniu limitu masz 7 dni na rejestrację firmy w CEIDG.
- Podatek rozliczasz raz w roku w PIT-36 według skali; pierwsze 30 000 zł dochodu jest wolne od podatku.
Zastrzeżenie: to informacja ogólna według stanu prawnego na sierpień 2026, nie porada podatkowa. Przepisy się zmieniają — w swojej sytuacji potwierdź je w urzędzie skarbowym albo u księgowej.
Co dokładnie zmieniło się od 2026 roku
Zmiana weszła ustawą z 25 lipca 2025 roku o uproszczeniu procedur administracyjnych i wsparciu przedsiębiorczości. Zmodyfikowała art. 5 ust. 1 Prawa przedsiębiorców — czyli sam przepis, który definiuje działalność nierejestrowaną.
| Jak było do 31.12.2025 | Jak jest od 01.01.2026 |
|---|---|
| Limit miesięczny | Limit kwartalny |
| 75% minimalnego wynagrodzenia | 225% minimalnego wynagrodzenia |
| 3 499,50 zł na miesiąc | 10 813,50 zł na kwartał |
| Przekroczenie w jednym miesiącu = koniec ulgi | Liczy się suma z trzech miesięcy kwartału |
Kwotowo to prawie dokładnie to samo w skali roku (4 kwartały po 10 813,50 zł to 43 254 zł, wcześniej 12 miesięcy po 3 499,50 zł dawało 41 994 zł). Sens zmiany nie leży w kwocie, tylko w elastyczności.
Dlaczego kwartał zmienia więcej niż wygląda
Weź typowego fachowca, który dorabia po godzinach. W starym systemie jeden dobry miesiąc wywalał go z działalności nierejestrowanej, nawet jeśli w pozostałych dwóch nie zarobił nic.
Przykład: montaż mebli i drobne remonty.
- Styczeń: 1 200 zł
- Luty: 900 zł
- Marzec: jedno większe zlecenie — 6 800 zł
W 2025 roku marzec (6 800 zł) przekraczał limit 3 499,50 zł, więc od dnia przekroczenia trzeba było zakładać firmę. W 2026 roku sumujesz cały kwartał: 1 200 + 900 + 6 800 = 8 900 zł, czyli mieścisz się w 10 813,50 zł i nic się nie dzieje.
To realna różnica dla wszystkich, którzy pracują sezonowo: ekipy ogrodowe (wiosna), montażyści klimatyzacji (lato), fotografowie (wesela i komunie), organizatorzy imprez, ludzie od wynajmu sprzętu na sezon budowlany.
Szukasz limitu miesięcznego? On już nie istnieje
W wyszukiwarkach wciąż króluje fraza "działalność nierejestrowana limit miesięczny". To pozostałość po starych przepisach — i po treściach, które nie zostały zaktualizowane. Jeśli trafisz na stronę, która w 2026 roku podaje 3 499,50 zł miesięcznie, to znaczy, że opisuje stan sprzed 1 stycznia 2026.
Jak to sprawdzić samodzielnie w 30 sekund: limit to zawsze 225% aktualnego minimalnego wynagrodzenia, liczone na kwartał. Minimalne wynagrodzenie w 2026 to 4 806 zł brutto, więc 4 806 x 2,25 = 10 813,50 zł. Gdy zmieni się płaca minimalna, zmieni się i limit — wzór zostaje ten sam.
Jak liczyć przychód (i czego nie liczyć)
Liczy się przychód należny, a nie to, co realnie wpłynęło na konto. Czyli: kwota z wystawionego rachunku albo z umówionej i wykonanej usługi, nawet jeśli klient jeszcze nie zapłacił.
- Przychód, nie dochód. Do limitu wliczasz całą kwotę od klienta, bez odejmowania kosztów. Materiał, paliwo i amortyzację sprzętu odliczysz dopiero w rocznym PIT.
- Brutto. Przy braku VAT to po prostu cała kwota, jaką bierzesz od klienta.
- Data wykonania, nie data przelewu. Robota skończona w marcu wchodzi do pierwszego kwartału, nawet jeśli pieniądze przyjdą w kwietniu.
- Zwrot kosztów też jest przychodem, jeśli klient płaci Ci za materiał, który kupiłeś na siebie.
Do limitu nie wliczasz wynagrodzenia z etatu, ze zlecenia dla pracodawcy, z najmu prywatnego mieszkania ani ze sprzedaży rzeczy używanych, które miałeś dłużej niż pół roku.
Kto może prowadzić działalność nierejestrowaną
- Jesteś osobą fizyczną (nie spółką — ani jawną, ani cywilną).
- Przez ostatnie 60 miesięcy (5 lat) nie prowadziłeś działalności gospodarczej. Zawieszona działalność liczy się jak niewykonywana.
- Mieścisz się w limicie 10 813,50 zł przychodu na kwartał.
- Twoja działalność nie wymaga koncesji, zezwolenia ani licencji.
Możesz przy tym mieć etat, być studentem, emerytem albo osobą na urlopie wychowawczym — działalność nierejestrowana nie koliduje z żadnym z tych statusów.
Czego w działalności nierejestrowanej nie zrobisz
Poza zasięgiem są branże wymagające koncesji, zezwoleń lub licencji, między innymi:
- ochrona osób i mienia,
- sprzedaż alkoholu,
- organizacja imprez turystycznych,
- usługi detektywistyczne,
- zbieranie i przetwarzanie odpadów,
- pośrednictwo ubezpieczeniowe,
- usługowe prowadzenie ksiąg rachunkowych.
Uwaga na częste nieporozumienie: uprawnienia zawodowe to nie to samo co koncesja. Elektryk z uprawnieniami SEP, spawacz z certyfikatem czy montażysta z uprawnieniami F-gazowymi może działać w ramach działalności nierejestrowanej — te uprawnienia dotyczą tego, jak wolno Ci wykonywać robotę, a nie tego, czy musisz mieć firmę.
Usługi w działalności nierejestrowanej — co realnie wchodzi
To najczęstsze pytanie fachowców i najczęstsze źródło mitów. Usługi są dozwolone — działalność nierejestrowana nie ogranicza się do sprzedaży rękodzieła. W praktyce dorabia się w niej między innymi w:
- usługach budowlanych i wykończeniowych — malowanie, gładzie, płytki, drobne remonty, montaż mebli, podłogi;
- usługach elektrycznych i hydraulicznych — przy zachowaniu wymaganych uprawnień;
- usługach ogrodniczych — koszenie, wertykulacja, przycinanie żywopłotów, sprzątanie liści;
- sprzątaniu — mieszkania, biura, sprzątanie po remoncie;
- usługach kosmetycznych i fryzjerskich — ale z ważnym zastrzeżeniem o kasie fiskalnej, o którym niżej;
- korepetycjach, fotografii, obsłudze imprez, transporcie drobnych rzeczy, opiece nad zwierzętami.
Pułapka numer jeden: umowa zlecenia i ZUS
To jest miejsce, w którym najwięcej osób się przewraca, bo hasło "działalność nierejestrowana = brak ZUS" jest prawdziwe tylko do połowy.
Brak ZUS dotyczy Ciebie jako prowadzącego działalność nierejestrowaną. Ale jeśli świadczysz usługę na podstawie umowy zlecenia albo umowy o świadczenie usług, to z punktu widzenia ubezpieczeń jesteś zleceniobiorcą — a wtedy zleceniodawca staje się płatnikiem składek. Ma 7 dni na zgłoszenie Cię do ubezpieczeń i obowiązek odprowadzania składek od Twojego wynagrodzenia.
Co to znaczy w praktyce:
- Klient prywatny (osoba fizyczna), któremu pomalujesz mieszkanie — zwykle nie ma tu żadnego zgłoszenia do ZUS, bo nie zawieracie sformalizowanej umowy zlecenia, tylko dochodzi do zwykłej sprzedaży usługi.
- Firma, która podpisuje z Tobą umowę zlecenia — musi Cię zgłosić i opłacić składki. Dla wielu firm to powód, żeby wolały wykonawcę z własną działalnością.
- Umowa o dzieło (konkretny, mierzalny rezultat — na przykład wykonanie mebla) co do zasady nie rodzi obowiązku składkowego, ale trzeba ją zgłosić do ZUS na formularzu RUD.
- Student do 26 roku życia jest zwolniony ze składek przy zleceniu — to najczęstszy wyjątek.
- Sprzedaż własnych wyrobów (nie usług) nie rodzi obowiązku składkowego w ogóle.
Wniosek dla fachowca: jeśli Twoimi klientami są osoby prywatne, działalność nierejestrowana jest wygodna i tania. Jeśli chcesz brać zlecenia od firm na umowę zlecenia, policz, czy nie prościej otworzyć jednoosobową działalność z ulgą na start.
Wynajem rzeczy: działalność nierejestrowana czy najem prywatny
Jeśli wynajmujesz sprzęt — przyczepkę, rusztowanie, zagęszczarkę, namiot, aparat — masz dwie legalne drogi i warto wybrać świadomie.
- Najem prywatny na ryczałcie 8,5% — dobre, gdy wynajem jest spokojny i powtarzalny. Płacisz 8,5% od przychodu (12,5% powyżej 100 000 zł rocznie), rozliczasz w PIT-28. Nie ma tu limitu kwartalnego z działalności nierejestrowanej.
- Działalność nierejestrowana — lepsza, gdy oprócz wynajmu świadczysz usługi (dowóz, montaż, obsługa sprzętu) i chcesz mieć to w jednym worku. Rozliczasz w PIT-36 według skali, z kwotą wolną 30 000 zł.
Granica bywa cienka. Urząd patrzy na to, czy działanie jest zorganizowane, ciągłe i nastawione na zysk. Jeden namiot wypożyczany trzy razy w roku to zarządzanie własnym majątkiem. Pięć kompletów sprzętu, cennik i stała gotowość to już działalność — i wtedy trzeba wybrać jedną z powyższych form.
Masz sprzęt albo umiesz robić robotę? Zacznij bez firmy.
Na LocaYo wystawisz przedmiot na wynajem albo usługę do wykonania, a klienci z Twojej okolicy sami się odezwą. Wystawienie ogłoszenia jest bezpłatne, płatności idą bezpośrednio między Wami — bez prowizji od zlecenia.
Zobacz, jak zacząć zarabiać →Podatek: ile realnie zostaje w kieszeni
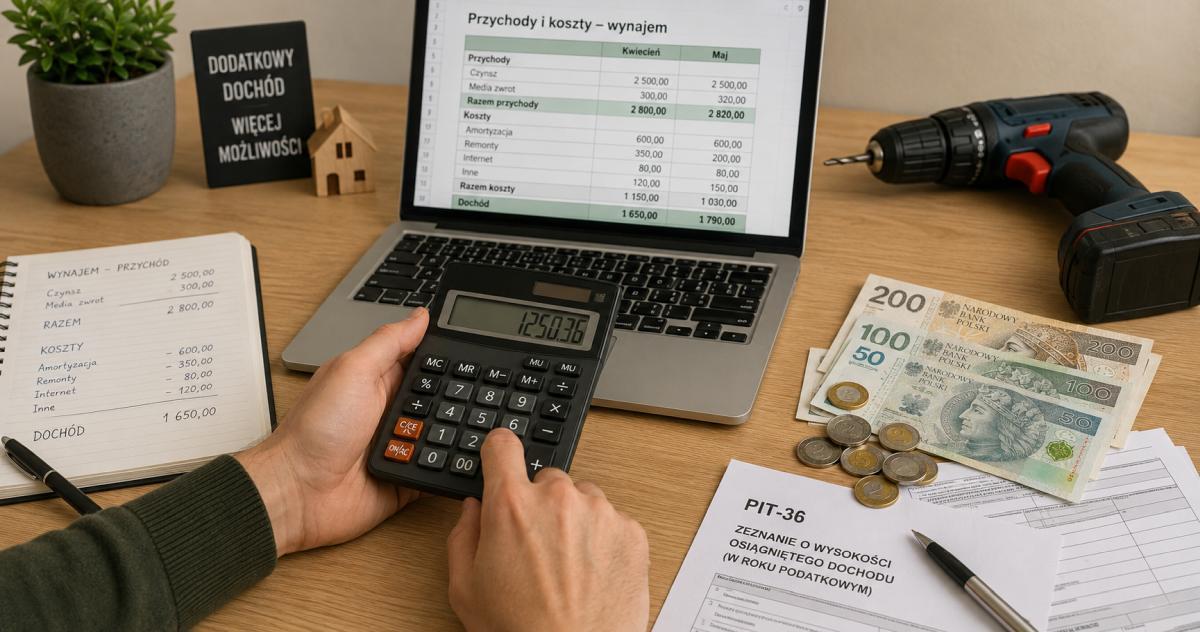
Przychody z działalności nierejestrowanej rozliczasz raz w roku, w PIT-36, w rubryce "działalność nierejestrowana". Obowiązuje skala podatkowa, czyli 12% do 120 000 zł dochodu rocznie.
Najważniejsze: kwota wolna od podatku wynosi 30 000 zł dochodu rocznie. Jeśli działalność nierejestrowana jest Twoim jedynym źródłem dochodu i zmieścisz się w tej kwocie, realny podatek wynosi zero. Jeśli masz etat, kwota wolna jest już zwykle skonsumowana przez pensję — wtedy od dochodu z dorabiania zapłacisz 12%.
💰 Twoje rzeczy mogą na Ciebie zarabiać
Sprzęt, który leży w piwnicy 360 dni w roku, może pracować — wystaw go i zarabiaj. Najprostszy dochód pasywny bez inwestycji.

Dochód to przychód minus koszty. Możesz odliczyć między innymi materiały, paliwo, narzędzia, ubezpieczenie sprzętu, opłaty za ogłoszenia. Zbieraj faktury na siebie od pierwszego dnia — bez nich nie ma czego odliczać.
W trakcie roku nie płacisz zaliczek na podatek. Cała danina schodzi przy rocznym rozliczeniu, do 30 kwietnia.
Ewidencja sprzedaży — cały obowiązek to jedna tabela
Musisz prowadzić uproszczoną ewidencję sprzedaży. Wystarczy zeszyt albo arkusz w Excelu z czterema kolumnami:
| Lp. | Data sprzedaży | Wartość sprzedaży | Wartość narastająco w kwartale |
|---|---|---|---|
| 1 | 07.01.2026 | 1 200 zł | 1 200 zł |
| 2 | 19.02.2026 | 900 zł | 2 100 zł |
| 3 | 14.03.2026 | 6 800 zł | 8 900 zł |
Ostatnia kolumna jest najważniejsza — to ona pokazuje, ile zostało Ci do 10 813,50 zł w bieżącym kwartale. Wpis rób w dniu sprzedaży, najpóźniej przed sprzedażą następnego dnia.
Rachunek, faktura i NIP
- Rachunek wystawiasz na żądanie kupującego. Bez żądania nie musisz wystawiać niczego.
- Fakturę (bez VAT, jako podatnik zwolniony) też wystawiasz na żądanie — klient ma na to 3 miesiące od końca miesiąca, w którym wykonałeś usługę.
- NIP co do zasady nie jest potrzebny. Na rachunku podajesz imię, nazwisko i adres. NIP staje się konieczny dopiero wtedy, gdy musisz wystawić fakturę w KSeF — o czym niżej.
KSeF: co to oznacza dla dorabiającego
Krajowy System e-Faktur to obowiązkowy system wystawiania faktur. Harmonogram według Ministerstwa Finansów wygląda tak:
- 1 lutego 2026 — obowiązek dla największych firm (sprzedaż powyżej 200 mln zł w 2024 roku).
- 1 kwietnia 2026 — obowiązek dla pozostałych przedsiębiorców, z wyjątkiem najmniejszych.
- Do 31 grudnia 2026 — okres przejściowy dla najmniejszych: jeśli w danym miesiącu wartość Twojej sprzedaży dokumentowanej fakturami nie przekracza 10 000 zł brutto, możesz wystawiać faktury poza KSeF (papierowo lub zwykłą elektroniczną).
- 1 stycznia 2027 — obowiązek obejmuje wszystkich, także najmniejszych.
Dwie rzeczy, które warto zapamiętać:
- Faktury dla konsumentów (B2C) są w KSeF dobrowolne — i przed 1 lutego 2026, i po tej dacie. Jeśli obsługujesz wyłącznie klientów prywatnych, KSeF Cię praktycznie nie dotyczy.
- W KSeF nie da się wystawić faktury bez NIP sprzedawcy. Jeśli więc dojdziesz do momentu, w którym musisz fakturować firmy przez KSeF, najpierw wyrobisz NIP.
Kasa fiskalna — tu jest najostrzejsza pułapka
Brak wpisu do CEIDG nie zwalnia automatycznie z kasy fiskalnej. Zasady są dwie:
- Limit obrotu 20 000 zł rocznie ze sprzedaży dla osób prywatnych i rolników ryczałtowych. W pierwszym roku działania limit liczy się proporcjonalnie do liczby dni. Po przekroczeniu masz 2 miesiące na wprowadzenie kasy.
- Branże z obowiązkiem od pierwszej sprzedaży — niezależnie od obrotu. Należą do nich między innymi usługi fryzjerskie i kosmetyczne, gastronomia oraz naprawa pojazdów.
To znaczy, że manicure czy strzyżenie w ramach działalności nierejestrowanej wymaga kasy fiskalnej od pierwszej klientki, a malowanie mieszkań dopiero po przekroczeniu 20 000 zł rocznie. Zanim wystartujesz w konkretnej branży, sprawdź aktualne rozporządzenie o zwolnieniach z kas — lista bywa aktualizowana.
VAT: limit wzrósł do 240 000 zł
Zwolnienie podmiotowe z VAT przysługuje do 240 000 zł obrotu rocznie — od 2026 roku próg podniesiono z 200 000 zł. Przy limitach działalności nierejestrowanej (43 254 zł rocznie) nie ma szans go przekroczyć, więc VAT Cię nie dotyczy.
Jest jednak wyjątek, o którym trzeba wiedzieć: część usług nie ma prawa do zwolnienia w ogóle — VAT należy się od pierwszej złotówki. Dotyczy to między innymi doradztwa, usług prawniczych i jubilerskich. Jeśli Twoja robota mieści się w tych kategoriach, sama działalność nierejestrowana nie zdejmuje z Ciebie VAT-u.
Przekroczyłeś limit — co teraz
Nic dramatycznego się nie dzieje, ale trzeba działać szybko:
- Od dnia przekroczenia Twoja działalność staje się z mocy prawa działalnością gospodarczą.
- Masz 7 dni na złożenie wniosku o wpis do CEIDG. Wniosek jest bezpłatny, składasz go online.
- Ulga na start — przez pierwsze 6 miesięcy płacisz tylko składkę zdrowotną, bez składek społecznych.
- Preferencyjny ZUS — przez kolejne 24 miesiące składki liczone od obniżonej podstawy.
- Ryczałt 8,5% to typowy wybór dla usług i wynajmu rzeczy — bez księgi przychodów i rozchodów, bez liczenia kosztów.
Praktyczna rada: jeśli w połowie kwartału widzisz, że masz już ponad 8 000 zł, zacznij przygotowania. Lepiej wejść w firmę z planem niż w panice, siódmego dnia po przekroczeniu.
Jak to poukładać w praktyce na LocaYo
Działalność nierejestrowana daje ramy prawne, ale zlecenia trzeba jeszcze skądś wziąć. Na LocaYo wszystkie te drogi są bezpłatne i możesz je łączyć:
- Wynajmuj to, co masz — wiertarka, zagęszczarka, przyczepka, namiot, aparat. Zaczynasz od jednego przedmiotu, dokładasz kolejne, gdy widzisz, że się kręci. Każdy przedmiot ma własny cennik i kaucję.
- Świadcz usługi i prowadź kalendarz rezerwacji — klient widzi Twoje wolne terminy i rezerwuje sam, zamiast wydzwaniać. Mniej ustalania po SMS-ach, mniej pomyłek z dwoma robotami na ten sam dzień.
- Dodaj wizytówkę firmy — trafia do katalogu fachowców, jest widoczna w wyszukiwarce i dostajesz powiadomienia o nowych zleceniach z Twojej kategorii i okolicy, zamiast codziennie sprawdzać tablicę.
- Zarabiaj na programie partnerskim — polecasz LocaYo dalej i dostajesz prowizję. To przychód, który też mieści się w działalności nierejestrowanej, dopóki nie przekroczysz limitu kwartalnego.
Wszystko to możesz robić bez firmy, dopóki mieścisz się w 10 813,50 zł na kwartał. Płatności idą bezpośrednio między Tobą a klientem — gotówką, BLIK-iem albo przelewem — więc nikt nie potrąca prowizji od Twojego zarobku, a Ty masz pełną kontrolę nad tym, co wpisujesz do ewidencji.
Fachowiec bez firmy? Wizytówka jest za darmo.
Dodaj profil, ustaw kategorie i okolicę, w której pracujesz, a zlecenia z Twojego rejonu będą przychodzić do Ciebie powiadomieniem. Bez abonamentu i bez prowizji od zlecenia.
Dodaj wizytówkę fachowca →Pięć błędów, które kosztują najwięcej
- Liczenie limitu miesięcznie zamiast kwartalnie. Skutek: niepotrzebne zakładanie firmy albo — gorzej — pomyłka w drugą stronę i przekroczenie limitu bez rejestracji.
- Mylenie przychodu z dochodem. Do limitu wchodzi cała kwota od klienta, nawet jeśli połowa poszła na materiał.
- Brak ewidencji. Bez niej nie udowodnisz, że mieściłeś się w limicie, a to na Tobie leży ciężar dowodu.
- Zignorowanie kasy fiskalnej w branży, która wymaga jej od pierwszej sprzedaży. Kosmetyka i fryzjerstwo to najczęstsze przypadki.
- Umowa zlecenia z firmą bez świadomości, że rodzi obowiązek składkowy po stronie zleceniodawcy. Skutek: firma wycofuje się w ostatniej chwili albo obniża stawkę o koszt składek.
FAQ — działalność nierejestrowana 2026
Ile wynosi limit działalności nierejestrowanej w 2026 roku? 10 813,50 zł przychodu na kwartał kalendarzowy. To 225% minimalnego wynagrodzenia, które w 2026 roku wynosi 4 806 zł brutto.
Czy limit działalności nierejestrowanej jest miesięczny czy kwartalny? Od 1 stycznia 2026 jest kwartalny. Limit miesięczny (3 499,50 zł, czyli 75% minimalnego wynagrodzenia) obowiązywał do 31 grudnia 2025 i już nie jest aktualny.
Czy w działalności nierejestrowanej płaci się ZUS? Z samej działalności nierejestrowanej nie płacisz żadnych składek. Ale jeśli wykonujesz usługę na podstawie umowy zlecenia, zleceniodawca ma obowiązek zgłosić Cię do ubezpieczeń i opłacić składki jako płatnik.
Czy mogę świadczyć usługi budowlane w działalności nierejestrowanej? Tak. Usługi budowlane i wykończeniowe nie wymagają koncesji ani zezwolenia, więc mieszczą się w działalności nierejestrowanej. Uprawnienia zawodowe (na przykład SEP przy elektryce) musisz mieć niezależnie od formy prowadzenia działalności.
Czy potrzebuję NIP przy działalności nierejestrowanej? Zwykle nie. NIP jest potrzebny dopiero wtedy, gdy musisz wystawić fakturę w KSeF — system nie przyjmie faktury bez numeru identyfikacyjnego sprzedawcy.
Czy działalność nierejestrowana podlega KSeF? Tak, ale tylko w zakresie faktur wystawianych firmom. Faktury dla konsumentów są w KSeF dobrowolne. Dodatkowo do 31 grudnia 2026 obowiązuje okres przejściowy dla sprzedaży fakturowanej do 10 000 zł brutto miesięcznie — od 1 stycznia 2027 obowiązek obejmie wszystkich.
Czy w działalności nierejestrowanej potrzebna jest kasa fiskalna? Zależy od branży i obrotu. Limit zwolnienia to 20 000 zł rocznie ze sprzedaży dla osób prywatnych, ale niektóre usługi — fryzjerskie, kosmetyczne, gastronomia, naprawa pojazdów — wymagają kasy od pierwszej sprzedaży.
Jak rozliczyć podatek z działalności nierejestrowanej? W rocznym zeznaniu PIT-36, w rubryce przeznaczonej na działalność nierejestrowaną, według skali podatkowej. Nie płacisz zaliczek w trakcie roku, a pierwsze 30 000 zł dochodu jest wolne od podatku.
Czy mogę prowadzić działalność nierejestrowaną, mając etat? Tak. Etat, studia, emerytura ani urlop wychowawczy nie wykluczają działalności nierejestrowanej. Pamiętaj tylko, że kwota wolna od podatku jest jedna na wszystkie źródła dochodu.
Co się stanie, gdy przekroczę limit kwartalny? Od dnia przekroczenia Twoja działalność staje się działalnością gospodarczą, a Ty masz 7 dni na złożenie wniosku o wpis do CEIDG. Wniosek jest bezpłatny, a przez pierwsze 6 miesięcy przysługuje ulga na start.
Czy wynajem rzeczy wlicza się do limitu działalności nierejestrowanej? Tak, jeśli prowadzisz wynajem w ramach działalności nierejestrowanej. Alternatywą jest najem prywatny rozliczany ryczałtem 8,5%, który ma własne zasady i nie podlega limitowi kwartalnemu.
Czy przychód liczę w momencie zapłaty czy wykonania usługi? W momencie, gdy przychód staje się należny, czyli po wykonaniu usługi lub sprzedaży, nawet jeśli klient jeszcze nie zapłacił.
Czy do limitu wliczam koszty materiałów? Do limitu wliczasz cały przychód od klienta, łącznie z kwotą, którą oddaje Ci za materiał. Koszty odliczysz dopiero przy rocznym rozliczeniu PIT.
Czy muszę wystawiać rachunki każdemu klientowi? Nie. Rachunek albo fakturę wystawiasz tylko na żądanie kupującego. Ewidencję sprzedaży prowadzisz natomiast zawsze.
Ile lat muszę czekać po zamknięciu firmy, żeby wejść w działalność nierejestrowaną? 60 miesięcy, czyli 5 lat, licząc od ostatniego dnia prowadzenia działalności gospodarczej. Okres zawieszenia liczy się jak niewykonywanie działalności.
Czy prowizja z programu partnerskiego wlicza się do limitu? Tak, jeśli rozliczasz ją w ramach działalności nierejestrowanej — to przychód jak każdy inny i wchodzi do sumy kwartalnej.
O liczbach w tym tekście
Wszystkie kwoty odnoszą się do stanu prawnego na sierpień 2026 i do polskich przepisów. Limit działalności nierejestrowanej zmienia się razem z minimalnym wynagrodzeniem, więc w kolejnym roku będzie inny — wzór (225% płacy minimalnej na kwartał) zostaje ten sam. Harmonogram KSeF pochodzi z materiałów Ministerstwa Finansów, zasady działalności nierejestrowanej z serwisu Biznes.gov.pl. Przed decyzją, która kosztuje realne pieniądze, potwierdź stan przepisów w urzędzie skarbowym albo u księgowej.